
[투자상식] Credit Default Swap은 원래 위험을 줄이기 위한 상품이다
2026-10-12
[투자상식] Credit Default Swap은 원래 위험을 줄이기 위한 상품이다
Category: 투자상식
CDS의 기본 목적은 회사채의 신용위험을 줄이는 것이다.
예를 들어 은행이 어떤 회사의 채권을 $1억 가지고 있는데 그 회사의 재정상태가 걱정된다고 해보자.
은행은 채권을 전부 팔지 않고 CDS Protection을 사서 부도 위험의 일부를 다른 금융기관에 넘길 수 있다.
이런 점에서는 보험과 비슷하다.
하지만 CDS에는 일반 보험과 아주 중요한 차이가 있다.
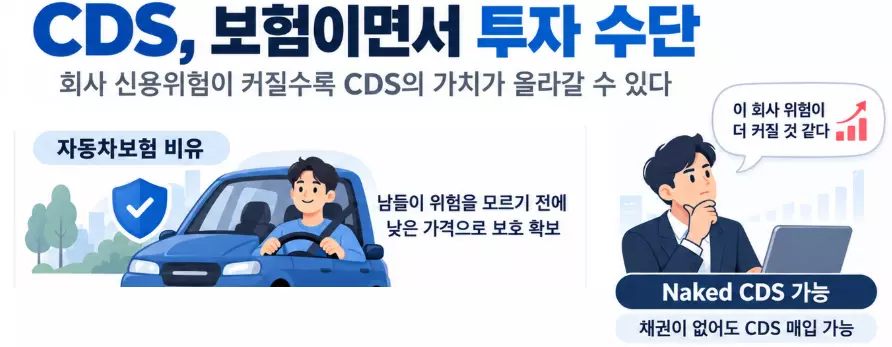
반드시 그 회사의 채권을 가지고 있어야만 CDS를 살 수 있는 것은 아니다.
A회사 채권을 하나도 가지고 있지 않더라도
“이 회사는 빚이 너무 많다.”
“앞으로 자금조달이 어려워질 것이다.”
“AI 투자 규모에 비해 실제 Cash Flow가 부족할 것이다.”
라고 판단하면 CDS Protection을 매입할 수 있다.
이런 거래를 흔히 Naked CDS라고 한다.
쉽게 말하면 “나는 앞으로 이 회사의 신용위험이 더 커질 것이라고 본다.”라는 쪽에 투자하는 것과 비슷한 효과가 생긴다.
회사의 재정상태가 나빠지고 CDS Spread, 즉 신용위험을 보장받기 위해 시장에서 요구하는 보험료 수준이 올라가면 낮은 Spread에서 미리 Protection을 사둔 투자자가 보유한 CDS의 시장가치는 올라갈 수 있다.